Christoph Beine
30 Beiträge
In dem BFH-Urteil VIII R 9/20 vom 18.04.2023 war der Kläger als Chefarzt in der chirurgischen Abteilung eines Krankenhauses angestellt. Neben seiner festen monatlichen Vergütung wurde ihm in seinem Dienstvertrag das Liquidationsrecht für die Erbringung von wahlärztlichen Leistungen eingeräumt. Er erbrachte diese sowohl in Form von Behandlungen gegenüber stationär untergebrachten Patienten als auch in Form ambulanter Sprechstunden. Für Letztere hatte ihm sein Arbeitgeber eine Nebentätigkeitserlaubnis eingeräumt.
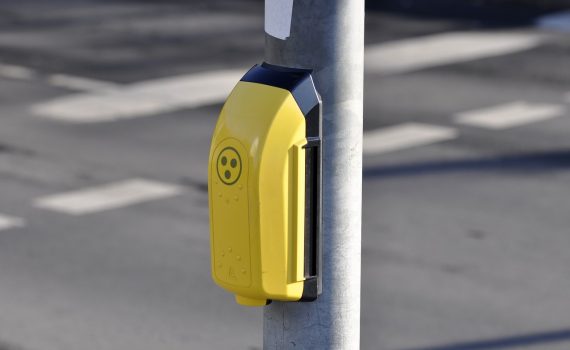
Der BFH musste in seinem Urteil vom 17. November 2022 (V R 12/20) Stellung zu den Zweckbetriebsvoraussetzungen beim Verkauf von Hilfsmitteln für Blinde beziehen. Eine gewerblich tätige GbR (Klägerin), deren Unternehmensgegenstand im Wesentlichen der Handel mit Waren und die Erbringung von Dienstleistungen für blinde und sehbehinderte Menschen ist, wendete sich in Form einer Konkurrentenklage gegen die Anwendung des ermäßigten Umsatzsteuersatzes auf die durch einen eingetragenen gemeinnützigen Verein (Beigeladene) erbrachten Leistungen. Im Gegensatz zum Beigeladenen unterliegen die Umsätze der Klägerin dem allgemeinen und nicht dem ermäßigten Umsatzsteuersatz.
Gemeinnützigkeitsrechtliche und umsatzsteuerliche Informationen, die notwendig für eine fehlerfreie Durchführung von Aktivitäten im Ausland sind.
Die umsatzsteuerliche Organschaft wankt - jetzt Rechtsposition sichern und Umsatzsteuerfestsetzungen offen halten